

1、数据介绍
本研究采用Adrian & Brunnermeier(2016)提出的分位数回归框架,构建ΔCoVaR指标以量化上市银行系统性风险贡献。核心变量选取如下:
无风险利率动态:采用3月期国库券收益率一阶差分,捕捉短期资金成本波动。
期限结构斜率:以10年期国债收益率与3月期国库券收益率之差作为期限价差,并取其一阶差分反映市场对未来经济预期的调整。
流动性风险溢价:使用3月期Shibor利率与3月期国库券收益率之差构建短期”TED”价差,衡量银行间市场流动性紧张程度。
信用风险溢价:选取10年期AAA级企业债收益率与同期限国债收益率之差作为信用价差,反映企业部门违约风险补偿需求。
市场整体表现:采用沪深300指数日收益率作为系统性市场收益的代理变量。
银行系统权重:基于单家银行总市值占全样本总市值比重进行加权求和,构建银行系统综合指标。
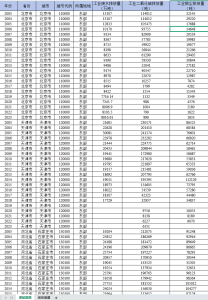
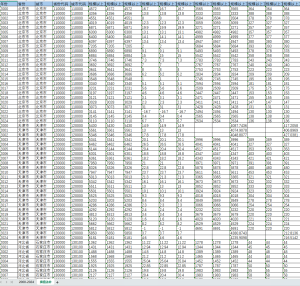
数据指标
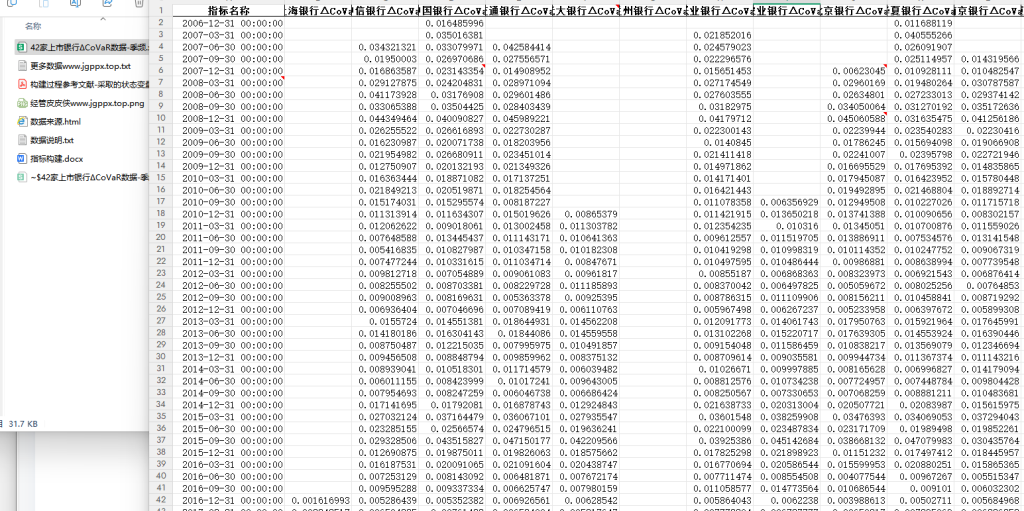
2、研究覆盖2006-2024年期间42家A股上市银行,具体包括:
上海银行、中信银行、中国银行、交通银行、光大银行、兰州银行、兴业银行、农业银行、北京银行、华夏银行、南京银行、厦门银行、宁波银行、工商银行、常熟银行、平安银行、建设银行、张家港行、成都银行、招商银行、无锡银行、杭州银行、民生银行、江苏银行、江阴银行、沪农商行、浙商银行、浦发银行、渝农商行、瑞丰银行、紫金银行、苏农银行、苏州银行、西安银行、贵阳银行、邮储银行、郑州银行、重庆银行、长沙银行、青农商行、青岛银行、齐鲁银行,以及系统综合指标系统_ΔCoVaR。
该数据集已通过分位数回归模型实现ΔCoVaR指标的标准化计算,可为银行系统性风险监测、宏观审慎政策制定提供量化依据。
数据整理:经管皮皮侠数据网
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END